

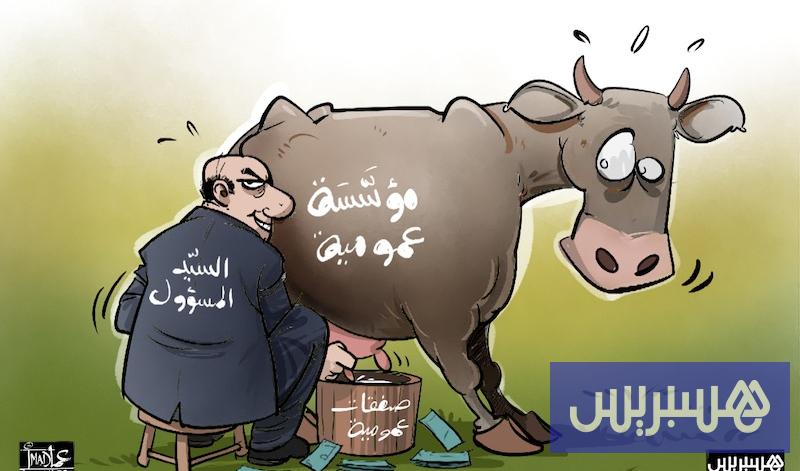
باشرت لجان تفتيش تابعة للمجلس الأعلى للحسابات مهام افتحاص ومراقبة همت أقسام المشتريات والصفقات بخمس مؤسسات ومقاولات عمومية وملحقات تابعة لها، موزعة بين الدار البيضاء والرباط وطنجة وفاس، على خلفية مؤشرات بشأن اختلالات في تدبير طلبيات عمومية، ناهزت قيمتها الإجمالية 150 مليون درهم (15 مليار سنتيم).
وأفادت مصادر جيدة الاطلاع هسبريس بشروع قضاة الحسابات في التحقق من شبهات تتعلق بتورط مسؤولين وموظفين عموميين في تفصيل صفقات على مقاس موردين ومقاولات محددة، وتقديم عروض أثمان صورية لإضفاء طابع تنافسي على مساطر إسناد طلبيات اقتناء تجهيزات وخدمات وإنجاز أشغال، إلى جانب تجاوزات في تنفيذ الالتزامات التعاقدية وتسوية المستحقات المالية.
وأكدت المصادر ذاتها تركيز مهام التدقيق الجارية على ملفات صفقات أثيرت بشأنها شبهات تلاعب بشروط المنافسة، من خلال إعداد دفاتر تحملات تضمنت مواصفات تقنية وشروطا إدارية ومالية تتلاءم مع إمكانيات موردين بعينهم، ما حد من فرص مشاركة متنافسين آخرين، إلى جانب اعتماد معايير انتقاء وتقييم شابها الغموض، بعدما تبين عدم ارتباطها في عدد من الصفقات بالحاجيات الفعلية للمؤسسات صاحبة المشاريع، خصوصا في حالات عرفت إقصاء عروض مالية أقل تكلفة لفائدة أخرى أعلى ثمنا.
وانصب عمل لجان الحسابات على فحص وثائق مرتبطة بعروض أثمان تقدمت بها ثلاث شركات تربط بينها علاقات تجارية ومصالح مشتركة، بعدما أثارت صفقات لمؤسستين عموميتين من بين المؤسسات الخمس المعنية شبهات بشأن وجود تنسيق مسبق بين متنافسين لتقديم عروض شكلية، بهدف استيفاء متطلبات المنافسة ظاهريا وتوجيه نتائج الاستشارات نحو الشركات المعنية.
وشملت عمليات التدقيق في هذا الشأن مقارنة الأثمان المقترحة من قبل الشركات الثلاث، المتخصصة في خدمات الحراسة والنظافة وتدبير المساحات الخضراء والتجهيزات المكتبية والمعلوماتية، والمواصفات التقنية والوثائق الإدارية المرفقة بالعروض، والتحقق من مدى استقلالية الشركات المشاركة في المساطر موضوع المراقبة.
وامتدت التحركات الرقابية، حسب المصادر نفسها، إلى مراجعة التقديرات المالية المعتمدة قبل إطلاق طلبات العروض، على خلفية مؤشرات بشأن تضخيم الكلفة المرجعية لاقتناء تجهيزات وخدمات، والمبالغة في تحديد الحاجيات الفعلية للمؤسستين العموميتين المعنيتين، ما أتاح هامشا ماليا إضافيا لفائدة متعهدين.
واهتم قضاة الحسابات، في هذا السياق، بمقارنة المبالغ المرصودة للطلبيات موضوع التدقيق مع الأسعار المتداولة في السوق، وفحص المبررات التقنية والمالية التي استندت إليها المصالح المختصة عند تحديد الميزانيات التقديرية.
وشملت عمليات الافتحاص أيضا، التحقق من حالات لجوء مسؤولين وموظفين بمؤسسات عمومية إلى تجزيء مشتريات وخدمات إلى طلبيات منفصلة، وسط شبهات بشأن استغلال هذه الممارسة لتفادي الحدود المالية والإجراءات التنافسية المعمول بها، إلى جانب استعمال سندات طلب ومساطر تفاوضية في حالات لم تتوفر شروطها القانونية والتنظيمية.
وأبرزت مصادر الجريدة أن المهام الرقابية انصبت على طبيعة مشتريات متكررة لمؤسسات عمومية، والفترات الفاصلة بين إصدار الطلبيات، وهوية الموردين المستفيدين منها، ومدى ارتباطها بحاجيات متجانسة كان بالإمكان تجميعها ضمن مساطر تعاقدية موحدة، موضحة أن لجان التفتيش توقفت عند ملفات تضمنت قرارات بإقصاء متنافسين لأسباب تقنية وإدارية، رغم تقديمهم عروض أثمان أقل من تلك التي وقع اختيارها.
وشرع قضاة الحسابات بهذا الخصوص في مراجعة محاضر لجان فتح الأظرفة وتقييم العروض، والتحقق من سلامة التعليلات المعتمدة في استبعاد بعض المشاركين. كما شمل التدقيق مدى احترام المعايير المعلن عنها مسبقا في دفاتر التحملات، وعدم إدخال اعتبارات إضافية خلال مراحل التقييم من شأنها تغيير ترتيب العروض أو التأثير في نتائج المنافسة.
التعليقات 0
كن أول من يعلق على هذا الخبر