

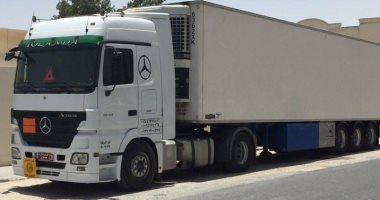
تواجه منظومات التأمين الإقليمية في أفريقيا مجموعة من التحديات التي تحد من قدرتها على تحقيق تكامل أعمق بين أسواق التأمين، رغم الدور الذي تقوم به في تسهيل حركة المركبات والتجارة عبر الحدود، حيث لا يرتبط نجاح هذه المنظومات بمجرد الاعتراف بالتغطية التأمينية أو وجود بطاقات تأمين موحدة، وإنما يتطلب بنية قانونية وتنظيمية وتقنية قادرة على دعم عمليات تسوية المطالبات وتبادل المعلومات والالتزامات المالية بين الدول.
ويظل تحقيق التكامل التأميني مرهونًا بقدرة الأسواق الأفريقية على تطوير آليات أكثر كفاءة للتنسيق بين الجهات المعنية، بما يحافظ على ثقة شركات التأمين وحملة الوثائق، ويضمن سرعة التعامل مع المطالبات الناشئة عن الحوادث العابرة للحدود.
اختلاف القوانين يربك تسوية المطالبات العابرة للحدود
يأتي اختلاف الأطر القانونية والتنظيمية بين الدول الأفريقية في مقدمة التحديات التي تواجه منظومات التأمين الحدودية، إذ تختلف قوانين التأمين وإجراءات تسوية المطالبات والحدود الإلزامية للتغطية، إلى جانب تفاوت آليات التقاضي والتنفيذ من سوق إلى آخر.
وينعكس هذا الاختلاف على الإجراءات العملية عند وقوع حادث عابر للحدود، خاصة فيما يتعلق بمتطلبات الإبلاغ عن الحوادث وإثبات المسؤولية وسقوف التعويض، وهو ما قد يزيد من تعقيد تسوية المطالبات إذا لم تتوافر آليات فعالة للتنسيق بين الجهات المعنية.
وتتطلب بعض المطالبات تنسيقًا بين المكتب الذي أصدر وثيقة التأمين والمكتب الذي يتولى إدارة المطالبة في الدولة التي وقع فيها الحادث، مع الالتزام بالقواعد والإجراءات المعمول بها في الدولة محل الواقعة.
وتوضح آليات تسوية المطالبات في نظام البطاقة البنية أهمية تحديد المسؤوليات بوضوح ووضع آليات فعالة للتسوية بين المكاتب الوطنية.
بطء تسوية المطالبات يضغط على كفاءة المنظومات الإقليمية
لا تنتهي المطالبة التأمينية بمجرد وقوع الحادث أو تحديد المسؤولية، وإنما تمر بعدد من المراحل تبدأ بنقل البيانات والتحقق من سريان التغطية، ثم تقييم الأضرار وتسوية الالتزامات المالية بين المكاتب المعنية.
ومع توسع أسواق التأمين في التحول الرقمي، تزداد الحاجة إلى أنظمة إلكترونية آمنة وقابلة للتكامل، بما يسمح بتبادل المعلومات بسرعة بين المكاتب الوطنية، مع الحفاظ على سرية البيانات والالتزام بالتشريعات المعمول بها في كل دولة.
وتبرز أهمية المقاصة المالية باعتبارها أحد العناصر الرئيسية لاستدامة المنظومات الإقليمية، خاصة أن بعض الأنظمة تعتمد على آليات دورية لتسوية الحسابات بين المكاتب، وهو ما يجعل كفاءة وسرعة التسويات المالية عاملًا أساسيًا في نجاح التعاون التأميني بين الدول.
الفجوة الرقمية تعطل التحقق من الوثائق
يمثل التحول من الوثائق الورقية إلى أدوات التحقق الرقمي إحدى أبرز فرص تطوير التأمين عبر الحدود، إلا أن هذا التحول لا يزال يواجه تفاوتًا في مستوى البنية التكنولوجية والاتصال بالإنترنت بين الدول والمنافذ الحدودية.
ويؤدي استمرار الاعتماد على الوثائق الورقية إلى زيادة صعوبة التحقق من صحة التغطية التأمينية، كما قد يرفع مخاطر استخدام الوثائق المزورة، وهو ما يجعل تطوير أدوات رقمية للتحقق من الوثائق وإدارة المطالبات أحد المسارات المهمة لرفع كفاءة المنظومات الإقليمية.
كما أن سرعة وشفافية تسوية المطالبات تلعبان دورًا مباشرًا في تعزيز ثقة حملة الوثائق وشركات التأمين في قدرة المنظومة على التعامل مع الحوادث العابرة للحدود بكفاءة.
نقص البيانات المشتركة يحد من دقة تقييم المخاطر
تحتاج أسواق التأمين إلى بيانات موثوقة حول الحوادث وأنواع المركبات وتكرار المطالبات وتكاليف التعويض، إلى جانب البيانات المتعلقة بأنماط الاحتيال، إلا أن اختلاف أنظمة التسجيل والتصنيف وآليات تبادل البيانات بين الدول يحد من إمكانية تكوين صورة موحدة للمخاطر العابرة للحدود.
ومن هنا تبرز أهمية إنشاء قواعد بيانات مشتركة بين الأسواق الأفريقية، بما يساعد شركات التأمين على تحسين عمليات الاكتتاب والتسعير، إلى جانب اكتشاف الأنماط غير المعتادة في المطالبات وتعزيز القدرة على إدارة المخاطر بصورة أكثر دقة.
الاحتيال وتعدد نقاط التحقق يزيدان المخاطر
مع انتقال المركبات بين أكثر من نظام قانوني، تزداد الحاجة إلى التحقق من صحة وثيقة التأمين وبيانات المركبة والحادث والمطالبة، خاصة في ظل اختلاف الإجراءات والأنظمة المستخدمة من دولة إلى أخرى.
ويؤدي غياب قواعد بيانات مترابطة وآليات تحقق موحدة إلى زيادة المساحات التي يمكن أن يستغلها البعض في التلاعب بالبيانات أو تكرار المطالبات أو استخدام وثائق تأمين غير صحيحة، وهو ما يفرض تعزيز التعاون الرقابي والتقني بين الأسواق الأفريقية.
إعادة التأمين تدعم قدرة الأسواق على تحمل الخسائر الكبيرة
تمثل الطاقة الاستيعابية وإعادة التأمين تحديًا آخر أمام منظومات التأمين العابرة للحدود، خاصة مع ارتفاع حجم حركة التجارة وتزايد قيمة البضائع المنقولة عبر الممرات التجارية الرئيسية، وهو ما قد يؤدي إلى تراكم أخطار كبيرة تتجاوز قدرة شركة تأمين أو سوق محلية واحدة على تحملها.
وتزداد أهمية هذا التحدي في حالات الخسائر الكبيرة أو الكوارث التي قد تمتد آثارها إلى أكثر من دولة، بما يتطلب وجود قدرة فنية ومالية مناسبة للتعامل مع تلك المخاطر.
وهنا تبرز إعادة التأمين باعتبارها حلقة وصل مهمة بين أسواق التأمين الوطنية والمنظومات الإقليمية وأسواق إعادة التأمين الدولية وأسواق رأس المال، بما يتيح توزيع الأخطار وعدم تركيزها داخل سوق واحدة.
التكامل التأميني يحتاج إلى بنية قانونية ورقمية أكثر ترابطًا
ورغم تعدد التحديات التي تواجه منظومات التأمين الحدودية في أفريقيا، فإنها لا تعني أن تحقيق تكامل تأميني أعمق أمر بعيد المنال، وإنما تؤكد الحاجة إلى تطوير أدوات التعاون بين الأسواق بصورة تدريجية.
ويظل نجاح المرحلة المقبلة مرتبطًا بتقريب الأطر القانونية والتنظيمية، وتسريع التحول الرقمي، وإنشاء قواعد بيانات مشتركة، وتطوير آليات المقاصة وتسوية المطالبات، إلى جانب تعزيز دور إعادة التأمين في استيعاب الأخطار الكبيرة.
وبذلك، فإن التكامل التأميني الأفريقي لن يعتمد فقط على الاعتراف المتبادل بالتغطية التأمينية، وإنما على بناء منظومة مترابطة قادرة على تبادل المعلومات وتسوية المطالبات وإدارة الأخطار بكفاءة، بما يدعم حركة التجارة والمركبات ويعزز الثقة في أسواق التأمين عبر الحدود.
التعليقات 0
كن أول من يعلق على هذا الخبر