

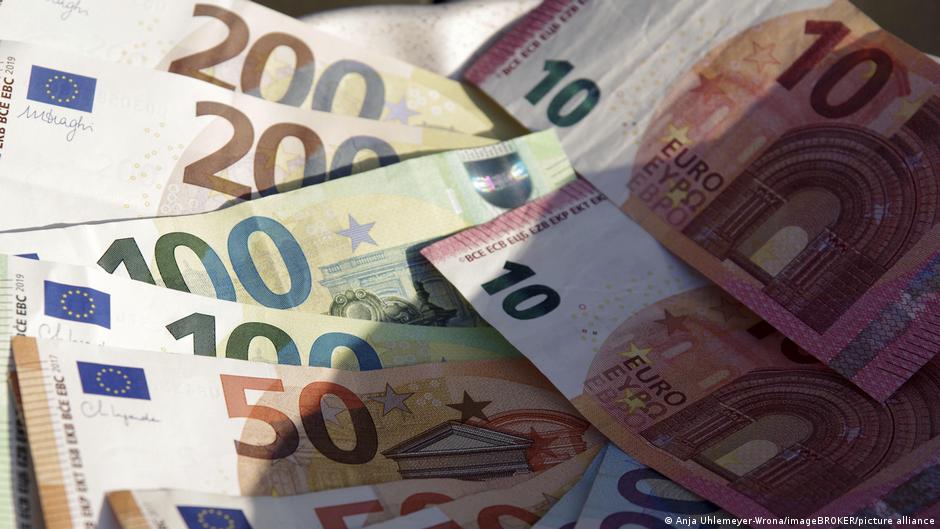
لا يزال الألمان يدخرون بمستوى يقترب من مستوى أبطال العالم في الادخار حتى وإن كان معدل الادخار الإجمالي قد انخفض قليلا مؤخرا. ففي العام الماضي خصصت الأسر في ألمانيا 18,9 في المئة من دخلها المتاح للادخار، حسبما أعلنه المكتب الاتحادي للإحصاء في مدينة فيسبادن جنوب غربي المانيا. وكان هذا الرقم أعلى بكثير من متوسط الاتحاد الأوروبي البالغ 14,3 في المئة. إلا أن معدل الادخار الإجمالي في ألمانيا كان لا يزال يبلغ 19,6 في المئة في عام 2024.
لم يتفوق على الألمان في أوروبا العام الماضي سوى السويسريين الذين بلغ معدل ادخارهم الإجمالي 27,4 في المئة. إلا أن التوفير الخاص للتقاعد يحظى هناك بأهمية أكبر بكثير مما هو عليه في ألمانيا.
وحسب البيانات الصادرة كانت الأسر الإيطالية هي الأقل ادخارا داخل الاتحاد الأوروبي في عام 2025 حيث بلغت نسبة الادخار 10,8 في المئة. وبذلك كانت هذه النسبة قريبة تقريبا من مستوى الأمريكيين الذين ينفقون بكثرة والذين لم يخصصوا سوى 10,7 في المئة من دخلهم للاستثمار في المستقبل.
انخفاض طفيف في معدل الادخار الإجمالي في ألمانيا
يستخدم خبراء الإحصاء معدل الادخار الإجمالي في المقارنات الدولية لأن البيانات القابلة للمقارنة متوفرة فقط لهذا الغرض، كما يوضح المكتب الاتحادي للإحصاء. ويشمل هذا المعدل ما تضعه الأسر من دخلها المتاح على سبيل المثال في حسابات التوفير أو تستثمره في البورصة بالإضافة إلى المستحقات المكتسبة حديثا في نظام التقاعد.
كما لا تُخصم من معدل الادخار الإجمالي عمليات الاستهلاك، لا سيما تلك المتعلقة بالعقارات. ويُقصد بذلك ما يُعرف بـ"استهلاك الأصول" أي الانخفاض التدريجي في قيمة الشقة التي يستخدمها المالك بنفسه أو التي يؤجرها نتيجة للتآكل والتقادم.
وقد بلغت نسبة الادخار الإجمالية في ألمانيا ذروتها في عام 2020 عند 22,9 في المئة: فخلال جائحة كورونا كان لدى الكثير من الناس أموال فائضة أكثر مما هو الحال في الأوقات العادية وذلك بسبب إلغاء رحلات العطلات وإغلاق المرافق الترفيهية مؤقتا على سبيل المثال.
غالبا ما يحقق المستثمرون في بلدان أخرى عائدات أكبر من أموالهم
يُعرف الألمان بأنهم يدخرون مبالغ كبيرة نسبيًّا. وعادة ما تتراوح نسبة الادخار الصافية بين 10 و11 في المئة أي أنه من كل 100 يورو من الدخل المتاح يتم ادخار 10 يورو على الأقل في المتوسط. في عام 2025 بلغت نسبة الادخار هذه في ألمانيا 10,1 في المئة وفقا لأحدث إصدارات المكتب الاتحادي، أما بالنسبة للنصف الأول من عام 2026 فتشير الحسابات الأولية إلى أن النسبة ستبلغ 11,1 في المئة.
ومع ذلك تُظهر التحليلات مرارا أن المستثمرين في بلدان أخرى يحققون عائدات أكبر من أموالهم: ذلك لأنهم يعتمدون بدرجة أقل على الودائع اليومية والودائع الآجلة التي غالبا ما تدر عائدات فائدة ضئيلة ويستثمرون بدلا من ذلك بشكل أكبر في البورصة.
استطلاع: الغالبية ترى أن الادخار مهم لكنها لا تملك خطة
يؤكد أحدث "مؤشر الثروة" الصادر عن الاتحاد الألماني للبنوك التوفيرية والحسابات الجارية أن الكثير من الناس في ألمانيا لم يستفيدوا حتى الآن بشكل يذكر من الإمكانات التي توفرها أسواق رأس المال في مجال بناء الثروة على المدى الطويل.
وحسب ذلك يعتبر 75 في المئة من أكثر من 4,800 مشارك في الاستطلاع أن الادخار المنتظم أمر مهم أو مهم جدا. إلا أن ثلثهم فقط يتبع خطة محددة للادخارأو الاستثمار. وأفاد 28 في المئة بأنهم يمتلكون حاليا أسهما أو أوراقا مالية أخرى. أما أولئك الذين يتجنبون البورصة فيذكرون في المقام الأول الخوف من عدم القدرة على تقييم المخاطر (37 في المئة) كسبب لذلك.
ومن خلال حساب التوفير الجديد للتقاعد تسعى الدولة إلى جذب المزيد من الأشخاص في ألمانيا إلى سوق رأس المال اعتبارا من يناير/كانون الثاني. وسيتمكن المدخرون عندئذٍ من الاستثمار في صناديق الاستثمار المتداولة وصناديق الأسهم والسندات بدعم من الدولة. وتكمن الفكرة في أن يتمكن الناس من توفير احتياجاتهم في سن الشيخوخة بفرص أفضل من خلال الاستثمار في البورصة.
م.أ.م/ف.ي (د ب ا)
التعليقات 0
كن أول من يعلق على هذا الخبر