

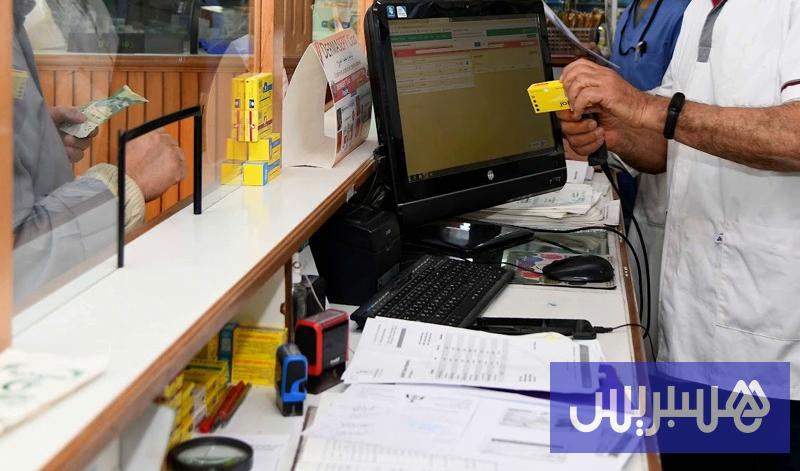
وضعت مؤشرات حديثة حول الإنفاق الصحي والدوائي بالمغرب نجاعة سياسة التخفيضات المتتالية لأسعار الأدوية أمام اختبار تحسين الولوج الفعلي إلى العلاج، بعدما أظهرت استمرار تذيل المملكة ترتيب ثماني دول مرجعية من حيث متوسط الإنفاق الصحي للفرد، على الرغم من توسيع التغطية الصحية ورفع الاعتمادات المالية المخصصة للقطاع.
وكشفت بيانات البنك الدولي، المستقاة من منظمة الصحة العالمية، عن بلوغ متوسط الإنفاق الصحي للفرد 606 دولارات سنويا، بحساب تعادل القدرة الشرائية، أي أقل بنحو 46 في المائة من متوسط الدول المرجعية، مقابل 732 دولارا بالجزائر، و798 دولارا بالأردن، و905 دولارات بمصر، و1113 دولارا بتونس. ويشمل هذا المؤشر مجموع النفقات الصحية، بما فيها الخدمات الطبية والعلاجية، ولا يقتصر على استهلاك الأدوية.
وأظهرت معطيات مجلس المنافسة محدودية استهلاك الأدوية بالمغرب، بعدما بلغ متوسط الإنفاق الفردي عليها 642 درهما سنويا خلال 2024، مقابل 476 درهما سنة 2020، بزيادة نسبتها 35 في المائة خلال أربع سنوات، على الرغم من ارتفاع عدد المستفيدين من التأمين الإجباري الأساسي عن المرض إلى نحو 27,8 ملايين شخص.
وعكست هذه الأرقام استمرار الفجوة بين توسيع نطاق الحماية الاجتماعية ومستويات الاستهلاك الدوائي، في ظل تفاوت القدرة الشرائية للأسر وتباين إمكانيات الاستفادة من الخدمات الصحية بين المناطق والفئات الاجتماعية.
وتزامنت هذه المؤشرات مع تسريع وزارة الصحة والحماية الاجتماعية مراجعة أسعار الأدوية، بموجب قرار وزاري جديد نُشر في الجريدة الرسمية منتصف أكتوبر الجاري. وشمل مئات الأصناف؛ بينها علاجات للسرطان والأمراض المزمنة والمناعية، بتخفيضات تجاوزت 11 ألف درهم لبعض الأدوية. وجاءت هذه الخطوة امتدادا لمراجعات سابقة للأسعار، بالتوازي مع تقليص الرسوم الجمركية على 112 دواء أساسيا من 30 في المائة إلى 2,5 في المائة، ورفع الميزانية المخصصة لقطاع الصحة إلى 42,3 مليارات درهم، في إطار توجه حكومي يستهدف تخفيف كلفة العلاج وتحسين القدرة على اقتناء الأدوية.
وفي المقابل، كشفت مؤشرات توافر الأدوية والتجارة الخارجية عن تحديات تواجه السوق الوطنية، بعدما سُجلت أكثر من 600 حالة نقص في الأدوية خلال 2025، وفق معطيات أوردتها مؤسسة “بي إم آي” التابعة لمجموعة “فيتش سولوشنز”؛ فيما ارتفعت الواردات الدوائية بنسبة 17,4 في المائة إلى 11,9 مليارات درهم، مقابل صادرات بقيمة 1,6 مليارات درهم، ليتسع العجز التجاري إلى 10,3 مليارات درهم. ولا تعكس حالات النقص بالضرورة تأثيرا مباشرا لتخفيض الأسعار، بالنظر إلى تعدد العوامل المرتبطة بالإنتاج والتوريد والتوزيع؛ لكنها تعيد طرح تساؤلات بشأن قدرة السياسة السعرية وحدها على توسيع الاستهلاك وضمان استمرارية التموين، دون التأثير على التوازنات الاقتصادية للمصنعين والموزعين والصيدليات.
فجوة الاستهلاك والإنفاق الصحي
أبرزت بيانات مجلس المنافسة، الواردة في رأيه بشأن سوق توزيع الأدوية، تطور متوسط الاستهلاك الفردي من 476 درهما سنة 2020 إلى 539 درهما سنة 2021، ثم 572 درهما سنة 2022، قبل بلوغه 642 درهما خلال 2024، بما يعادل زيادة إجمالية قدرها 166 درهما خلال أربع سنوات. وعلى الرغم من هذا الارتفاع، فإن المستوى المسجل ظل بعيدا عن نظيره في عدد من الأسواق المقارنة، خصوصا تونس، حيث يبلغ متوسط الاستهلاك نحو 1200 درهم للفرد، والبرتغال بحوالي 4200 درهم، فيما يتجاوز المؤشر 17 ألف درهم بالولايات المتحدة الأمريكية.
وفي هذا السياق، ربط منصف زواغي، محلل بيانات الأسواق بمكتب للاستشارة والدراسات، محدودية متوسط الإنفاق الفردي على الأدوية بالمغرب باستمرار عوامل هيكلية متعلقة بالقدرة الشرائية للأسر، ومستويات الاستفادة الفعلية من الخدمات الصحية، وطبيعة الطلب على العلاجات.
وأوضح زواغي، في تصريحات لهسبريس، أن ارتفاع عدد المستفيدين من التأمين الإجباري الأساسي عن المرض لا يترجم بالضرورة إلى زيادة تلقائية ومتناسبة في الاستهلاك الدوائي، ما دامت الاستفادة من التغطية ترتبط أيضا بإمكانية الوصول إلى الطبيب والحصول على الوصفات الطبية وتحمل المصاريف المتبقية بعد التعويض.
وشدد محلل بيانات الأسواق على ضرورة التمييز بين القيمة المالية للأدوية المستهلكة وحجم الاستهلاك الفعلي، باعتبار أن تخفيض الأسعار قد يؤدي إلى تباطؤ نمو الإنفاق الفردي بالقيمة، حتى في حالة ارتفاع الكميات المباعة؛ ما يجعل الاعتماد على رقم المعاملات أو متوسط الإنفاق وحدهما غير كاف للحكم على نجاح السياسة الدوائية.
وأكد المصرح عينه أن التقييم يقتضي تتبع تطور الوحدات الدوائية المصروفة، ومعدلات استمرارية العلاج، وحصة النفقات التي تتحملها الأسر، ومدى تحسن الولوج إلى الأدوية الأساسية، خصوصا لدى الفئات محدودة الدخل والمصابين بأمراض مزمنة.
وتكتسي هذه المقاربة أهمية بالنظر إلى ارتفاع نفقات الأدوية المعوض عنها من لدن الصندوق الوطني للضمان الاجتماعي والصندوق الوطني لمنظمات الاحتياط الاجتماعي إلى نحو 11,9 مليارات درهم خلال 2024، منها 8,29 مليار درهم بالنسبة إلى الصندوق الأول، و3,58 مليار درهم للثاني. وتضاعفت نفقات الصندوق الوطني للضمان الاجتماعي على الأدوية أكثر من سبع مرات خلال عشر سنوات، مقابل ارتفاع بنسبة 81 في المائة لدى الصندوق الوطني لمنظمات الاحتياط الاجتماعي؛ ما يعكس اتساع الالتزامات المالية المرتبطة بالتغطية الصحية.
واعتبر زواغي أن هذه الزيادة لا تعني بالضرورة ارتفاع الاستهلاك الفردي بالمستوى نفسه، إذ تتأثر نفقات التعويض بتطور عدد المؤمنين وتكلفة العلاجات وطبيعة الأمراض المشمولة بالتغطية، فضلا عن معدلات التعويض والحصة التي تتحملها الأسر مباشرة.
وأشار المحلل ذاته إلى أن هذا التفاوت يبرز أهمية قياس العبء المالي المتبقي على المرضى بعد تدخل صناديق التأمين، خصوصا بالنسبة إلى المصابين بأمراض مزمنة تستدعي علاجات منتظمة ومكلفة.
وامتد ضعف الإنفاق الدوائي إلى المنظومة الصحية عموما، بعدما أظهرت بيانات البنك الدولي أن متوسط الإنفاق الصحي للفرد بالمغرب، بحساب تعادل القدرة الشرائية، لا يتجاوز 606 دولارات سنويا، مقابل مستويات أعلى في دول الجوار، رغم ارتفاعه من 143 دولارا سنة 2000.
ويشير استمرار هذه الفجوة إلى تحديات تتجاوز أسعار الأدوية، وتشمل حجم التمويل الصحي وتوزيعه، وكثافة العرض العلاجي، ومدى قدرة المستفيدين من التغطية الصحية على الوصول إلى الاستشارات الطبية والفحوصات والعلاجات.
وطرح هذا الوضع تحديا أمام تنزيل ورش تعميم التأمين الإجباري الأساسي عن المرض، الذي شمل نحو 27,8 ملايين مستفيد؛ بينهم أكثر من 11 مليون شخص انتقلوا من نظام المساعدة الطبية “راميد” إلى نظام التأمين الصحي. وتبرز الإكراهات العملية المرتبطة بهذا الورش في تفاوت توزيع المؤسسات الصحية والموارد البشرية الطبية، وتعقيد بعض المساطر الإدارية، وآجال التعويض عن المصاريف، فضلا عن استمرار تحمل الأسر جزءا من تكاليف الاستشارات والفحوصات والعلاجات، بما قد يحد من استفادة المؤمنين من حقوقهم الصحية، خصوصا في المناطق التي تعاني ضعفا في العرض الطبي.
ضغوط الأسعار وتحديات الصناعة الدوائية
دخلت سياسة تخفيض أسعار الأدوية مرحلة جديدة خلال 2026، مع صدور القرار الوزاري رقم 2157.26 بتاريخ 22 شتنبر، المنشور في الجريدة الرسمية عدد 7552 بتاريخ 15 أكتوبر، والذي عدل قائمة أسعار البيع للعموم والأسعار الاستشفائية للأدوية. وشملت المراجعة أصنافا أصلية وجنيسة ومماثلة حيويا، خصوصا العلاجات المرتبطة بالسرطان والأمراض المناعية والقلبية والمزمنة، في امتداد لتخفيضات أقرتها الوزارة مطلع السنة الجارية.
وتعزز هذا التوجه بمراجعة الإطار التنظيمي لتحديد أسعار الأدوية، بموجب المرسوم رقم 2.25.631 الصادر في 23 يوليوز 2026، الذي أرسى قواعد جديدة للمقارنة السعرية مع الدول المرجعية، وقلص دورية مراجعة الأسعار من خمس إلى ثلاث سنوات، مع تحديد أجل لتطبيق الأسعار الجديدة لا يتجاوز 60 يوما من تاريخ نشرها. ويهدف هذا الإطار إلى مواكبة تطور الأسعار الدولية وتوسيع فرص استفادة المرضى من التخفيضات، لكنه يضع الفاعلين الصناعيين والتجاريين أمام متطلبات إضافية للتكيف مع المراجعات الدورية.
وفي هذا الصدد، أوضح فؤاد علمي، صيدلي مسؤول بمختبر لصناعة الأدوية بالدار البيضاء، أن “تخفيض أسعار البيع للعموم يشكل آلية مهمة لتحسين القدرة المالية للمرضى على اقتناء العلاجات؛ غير أن فعاليته تظل مرتبطة بمراعاة التوازنات الاقتصادية والتقنية التي تحكم إنتاج الأدوية وتوزيعها”.
وشدد علمي، في تصريحات للجريدة، على أن “تكلفة تصنيع الدواء لا تقتصر على المواد الأولية، وإنما تشمل أيضا مراقبة الجودة والتحاليل المخبرية والتعبئة والتغليف والتخزين والامتثال للمعايير التنظيمية؛ وهي تكاليف لا تنخفض بالضرورة بالنسبة نفسها التي تتراجع بها أسعار البيع، خصوصا في حالة الأدوية منخفضة الثمن أو محدودة حجم المبيعات”.
وأضاف الصيدلي المسؤول بمختبر لصناعة الأدوية بالعاصمة الاقتصادية للمملكة أن “المراجعات السعرية المتتالية قد تضغط على مردودية بعض الأصناف الدوائية، عندما لا تسمح هوامشها باستيعاب ارتفاع تكاليف الإنتاج أو استيراد المواد الفعالة ومستلزمات التصنيع؛ ما قد يدفع بعض المختبرات إلى إعادة تقييم الجدوى الاقتصادية لاستمرار تسويق أصناف معينة”.
وأشار المتحدث عينه إلى أن حالات نقص الأدوية لا يمكن ربطها آليا بتخفيض الأسعار، إذ تتداخل فيها عوامل أخرى تشمل اضطرابات سلاسل التوريد الدولية وصعوبات توفير المواد الأولية وتقلبات الطلب وإكراهات التخطيط الصناعي.
وامتدت الضغوط الاقتصادية إلى شبكة توزيع الأدوية، بعدما أظهرت معطيات مجلس المنافسة ارتفاع تكاليف الاستغلال لدى الموزعين بالجملة بنحو 36 في المائة بين سنتي 2020 و2024، في وقت تحقق فيه حوالي 70 في المائة من الصيدليات المغربية، البالغ عددها 14 ألفا و134 صيدلية، رقم معاملات سنويا يقل عن 1,2 مليون درهم. وتكشف هذه الأرقام هشاشة التوازنات المالية لشريحة واسعة من الفاعلين، خصوصا أن هوامش التوزيع ترتبط بأسعار البيع؛ بينما تستمر تكاليف الكراء والأجور والتجهيزات والالتزامات التنظيمية في الارتفاع.
ونبه علمي إلى أهمية طرح مجلس المنافسة في مواجهة هذه الاختلالات، خصوصا ما يتعلق بضرورة تطوير النموذج الاقتصادي للصيدليات؛ من خلال تعزيز التعويض عن الخدمات الصيدلانية وعدم الاقتصار على الهوامش التجارية المرتبطة ببيع الأدوية.
وأكد الخبير الصيدلاني ارتباط هذا التوجه بإمكانية توسيع أدوار الصيادلة في مواكبة المرضى وتتبع العلاجات وتحسين الاستعمال الآمن للأدوية، بما يسمح بتنويع مصادر دخل الصيدليات وتعزيز استدامتها الاقتصادية.
وعلى مستوى الصناعة الوطنية، كشف ارتفاع واردات الأدوية إلى 11,9 مليارات درهم خلال 2025، مقابل صادرات لم تتجاوز 1,6 مليارات درهم، عن استمرار اختلال الميزان التجاري الدوائي، بعجز بلغ 10,3 مليارات درهم. وتوقعت مؤسسة “بي إم آي” اتساع هذا العجز إلى 13,4 مليارات درهم بحلول 2030، بالتزامن مع نمو المبيعات الدوائية من 35,8 مليارات درهم سنة 2025 إلى 38,6 مليارات درهم خلال 2026؛ ما يسلط الضوء على تحديات مواكبة الإنتاج المحلي لتوسع الطلب الوطني وتقليص الاعتماد على الواردات، خصوصا بالنسبة إلى الأدوية مرتفعة التكلفة والعلاجات المتخصصة.
وزاد تخفيض الرسوم الجمركية على 112 دواء أساسيا من 30 في المائة إلى 2,5 في المائة من أهمية التوفيق بين خفض تكلفة الأدوية المستوردة وبين تعزيز تنافسية التصنيع المحلي، إذ يتيح هذا الإجراء تقليص الأعباء المرتبطة باستيراد الأصناف المعنية؛ لكنه قد يوسع المنافسة السعرية أمام المختبرات الوطنية التي تنتج أدوية مماثلة، خصوصا عندما تختلف تكاليف التصنيع المحلي عن أسعار المنتجات المستوردة.
وتبرز هذه المعادلة أهمية مراعاة طبيعة الأصناف المشمولة بالتخفيضات، ومدى توافر بدائل مصنعة محليا، وقدرة المقاولات الوطنية على الاستثمار في تطوير الإنتاج دون الإضرار بتوازناتها الاقتصادية.
كما يطرح تطوير الصناعة الدوائية رهانات مرتبطة بتوسيع الإنتاج المحلي للأدوية الجنيسة والمماثلة حيويا، وتحسين القدرة على تأمين المخزون، وتنويع مصادر التوريد، بما يقلص تعرض السوق الوطنية لاضطرابات الإمدادات الخارجية.
وتكتسي هذه التحديات أهمية خاصة بالنسبة إلى الأدوية التي تعتمد في تصنيعها على مواد فعالة مستوردة أو تتطلب تجهيزات وتقنيات إنتاج مرتفعة التكلفة؛ ما يجعل استدامة التموين مرتبطة بتوفير شروط اقتصادية وصناعية ملائمة، إلى جانب مراجعة أسعار البيع.
ووضعت هذه المعطيات السياسة الدوائية أمام معادلة تجمع بين القدرة الشرائية للمرضى واستمرارية العرض وتنافسية الصناعة الوطنية، في وقت تتسارع مراجعات الأسعار وتتوسع فيه التغطية الصحية. ويظل قياس نجاعة الإصلاح مرتبطا بمدى انعكاس هذه الإجراءات على توافر الأدوية وزيادة الاستفادة الفعلية من العلاجات وتقليص النفقات المباشرة للأسر، وليس فقط بحجم التخفيضات المعلنة أو عدد الأصناف المشمولة بها.
التعليقات 0
كن أول من يعلق على هذا الخبر