

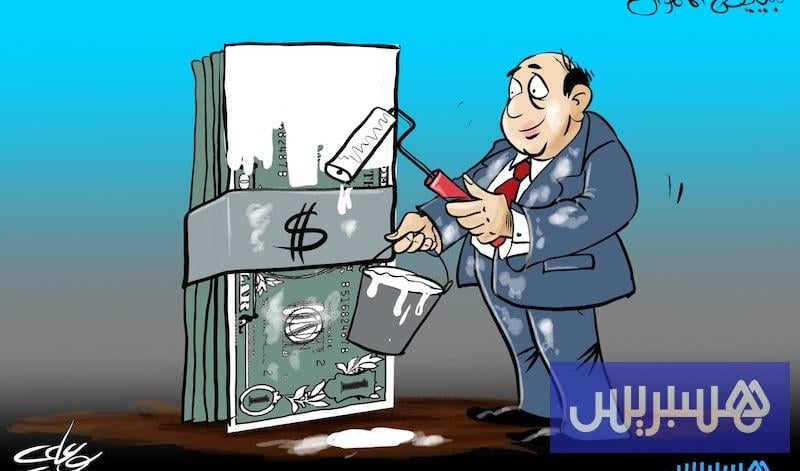
حركت إخباريات واردة عن شركتين متخصصتين في خدمات الاستشارة الفلاحية بجهتي الدار البيضاء-سطات والرباط-سلا-القنيطرة مصالح المراقبة لدى الهيئة الوطنية للمعلومات المالية، بعدما تضمنت مؤشرات اشتباه بشأن عمليات غسل أموال مجهولة المصدر عبر استثمارات ضخمة في مشاريع فلاحية موجهة لإنتاج البطاطس والأفوكا.
وأفادت مصادر جيدة الاطلاع هسبريس بأن مستثمرين جددا عمدوا إلى كراء مئات الهكتارات من الأراضي الفلاحية بموجب عقود طويلة الأمد، مقابل مبالغ مالية مهمة، قبل ضخ تمويلات كبيرة في تجهيز الضيعات بشبكات الري بالتنقيط وحفر الآبار واقتناء المعدات والآليات الفلاحية، وسط شكوك بشأن مصادر الرساميل الموظفة ومدى تناسبها مع الملاءة المالية المصرح بها لأصحاب المشاريع.
وأكدت المصادر ذاتها أن التحريات الأولية لمراقبي هيئة المعلومات المالية بشأن خلفيات المستثمرين المعنيين أظهرت عدم توفر بعضهم على سوابق معروفة في ممارسة النشاط الفلاحي وإنجاز مشاريع استثمارية مماثلة، رغم دخولهم المفاجئ إلى استغلاليات تتطلب إمكانيات مالية ولوجستيكية كبيرة، وتحمل تكاليف مرتفعة مرتبطة بتهيئة الأراضي وتوفير المياه وشراء المدخلات الزراعية.
وعززت هذه المعطيات الشكوك بشأن المصادر الحقيقية للتمويلات، خصوصا بعد رصد مؤشرات على ارتباط جزء من الأموال الموظفة في المشاريع المذكورة بعائدات أنشطة الاتجار الدولي بالمخدرات، ما استدعى توسيع التحريات بشأن هوية الممولين وطبيعة علاقاتهم بأصحاب الاستغلاليات الفلاحية.
وحملت الإخباريات الواردة مؤشرات اشتباه بشأن توظيف عقود كراء أراض وصفقات تجهيز وخدمات فلاحية في تبرير تحويلات مالية مرتفعة القيمة، مع حالات تضخيم موثقة لتكاليف إنشاء ضيعات ومصاريف الإنتاج والتسويق، بهدف إضفاء طابع مشروع على أموال مجهولة المصدر.
وكشفت المصادر نفسها أن العمليات المثيرة للشبهات شملت مبالغ مصرحا بتخصيصها لأشغال التهيئة ومد شبكات السقي واقتناء التجهيزات والمعدات، إلى جانب خدمات الاستشارة والصيانة والتدبير التقني، ما وجه أبحاث المراقبين نحو التحقق من مدى مطابقة القيم المالية المضمنة في العقود والفواتير مع الكلفة الفعلية للأشغال والخدمات المنجزة.
وامتدت التحريات الجارية إلى التدقيق في طبيعة العلاقات المالية والتجارية التي ربطت المستثمرين المعنيين بموردين ووسطاء وشركات متخصصة في الخدمات الفلاحية، بعد إثارة شبهات بشأن استعمال معاملات تجارية وفواتير خدمات لتبرير انتقال مبالغ مالية مهمة بين أطراف مرتبطة بمصالح مشتركة.
وانصب الاهتمام على تحديد الوجهة النهائية لبعض المدفوعات والتثبت من طبيعة علاقات المستفيدين منها بالممولين الأصليين للمشاريع؛ وهو ما دفع المراقبين إلى تجاوز حدود الأسماء والشركات الواردة في عقود الكراء والاستغلال، والتوجه نحو تحديد هوية المستفيدين الفعليين من الاستغلاليات الفلاحية، في سياق التحقق من احتمال وجود ممولين غير ظاهرين في الوثائق التعاقدية والمحاسبية.
وحرص مراقبو الهيئة الرقابية على تتبع الروابط المحتملة بين أصحاب المشاريع المعنية ومقدمي التمويلات وموردي التجهيزات، خصوصا في حالات جرى فيها توزيع الأدوار بين أطراف تولت إبرام العقود وتدبير الاستثمارات وتحويل الأموال، ما صعب تحديد الجهات التي تمارس السيطرة الفعلية على المشاريع وعائداتها.
وشملت مؤشرات الاشتباه المعتمد عليها، حسب مصادر الجريدة، عمليات تسويق المحاصيل الفلاحية، بالنظر إلى معلومات دقيقة وردت حول توظيف معاملات بيع وتوريد منتجات في تبرير مداخيل مالية لا تتناسب مع حجم الإنتاج الفعلي، وكذا إدراج مصاريف تشغيل ونقل وتخزين بقيم تجاوزت تكلفتها الحقيقية.
التعليقات 0
كن أول من يعلق على هذا الخبر