

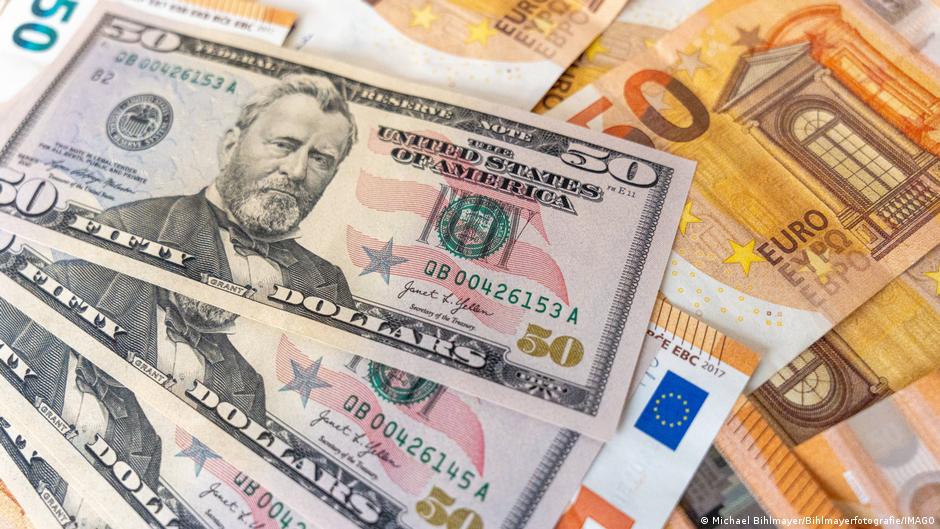
انخفض اليورو مقابل الدولار الأمريكي إلى أدنى مستوى له خلال 17 شهرًا في التداول المبكر صباح يوم الاثنين (الخامس من أكتوبر/تشرين الأول 2026). وذلك بسبب المخاوف بشأن الديون في منطقة اليورو - وخاصة فيما يتعلق بفرنسا، والتي أضيفت إلى مخاوف المستثمرين القائمة بشأن عوائد السندات الحكومية العالمية و ارتفاع أسعار النفط.
شهد اليورو تراجعًا في قيمته مقابل الدولار خلال عام 2026، حيث انخفض بنحو خمسة بالمائة منذ بداية العام. وفي يوم الاثنين (5 تشرين الأول/أكتوبر 2026) سجل سعر صرف اليورو 1.12 دولار أمريكي.
وفي حوار مع DW قال ريكاردو أمارو، كبير الاقتصاديين لمنطقة اليورو في مؤسسة "أكسفورد إيكونوميكس"، إن سبب ذلك هو إعادة تقييم توقعات السوق بشأن السياسة النقدية لمجلس الاحتياطي الفيدرالي الأمريكي (Fed): من المتوقع الآن ارتفاع أسعار الفائدة نظرًا إلى ارتفاع عوائد السندات العالمية. ولكن الخبير أمارو أوضح أن عمليات البيع الأخيرة كان سببها بشكل خاص المخاوف بشأن فرنسا، وذلك لأن "المستثمرين قد استعدوا لمخاطر مالية أعلى".
معضلة باريس الاقتصادية
تسارعت وتيرة بيع السندات الحكومية الفرنسية خلال الأسبوع الماضي، وفي الوقت نفسه زاد الشك في قدرة تحمّل المالية الفرنسية على المدى الطويل. وارتفع العائد على السندات الحكومية الفرنسية لأجل عشر سنوات - أي التكلفة التي يجب على فرنسا أن تتحملها للاقتراض لمدة عشر سنوات - ووصل مؤقتًا إلى 5 بالمائة، قبل أن يتراجع قليلًا مرة أخرى.
تعاني باريس منذ فترة طويلة من مشاكل مالية أساسية. فقد زادت منذ تولي الرئيس إيمانويل ماكرون منصبه في أيار/مايو 2017 نفقات الدولة في حين تم تنفيذ تخفيضات ضريبية شاملة. ونتيجة لذلك ارتفعت ديون الدولة الفرنسية لأكثر من تريليون يورو بكثير.
وحاليًا تبلغ نسبة الدين العام الفرنسي نحو 118 بالمائة من الناتج المحلي الإجمالي في فرنسا، التي تشهد باستمرار عجزًا في ميزانيتها. حيث يتجاوز بانتظام العجز السنوي في ميزانية فرنسا حاجز الخمسة بالمائة، وهي نسبة أعلى بكثير من نسبة الـ3,4 بالمائة التي سُجّلت مع بداية تولي ماكرون منصبه.
وبالنسبة للكثير من المستثمرين أدى ضعف النمو في منطقة اليورو والارتفاع الحاد في أسعار الطاقة إلى عودة فرنسا بقوة إلى دائرة الاهتمام. ولذلك يتجه الكثيرون إلى الاستثمارات التي يُعتقد أنها أكثر أمانًا، مثل السندات الحكومية الألمانية.
وخلال الأسبوع الماضي بلغ فارق العائدات بين السندات الحكومية الفرنسية والألمانية لأجل عشر سنوات - وهو مؤشر يحظى بمتابعة دقيقة لقياس الاستقرار المالي في الاتحاد الأوروبي - إلى أعلى مستوى له منذ أزمة الديون في منطقة اليورو.
ما الذي يستطيع البنك المركزي الأوروبي فعله؟
ونشأ نتيجة ذلك ضغط على اليورو وأسواق السندات الحكومية الأخرى - بما فيها السوق الإيطالية، وأدى إلى مطالبات بتدخل البنك المركزي الأوروبي، وذلك لمنع تحول المخاوف المتعلقة بفرنسا إلى حالة ذعر.
وأشار جيم ريد، من البنك الألماني (دويتشه بنك) إلى أن فارق العائدات بين السندات الألمانية والفرنسية قد ازداد بشكل حاد أحيانًا خلال الأسبوع الماضي، لدرجة أنه كان قد أثار المخاوف من حدوث حالة ذعر صغيرة. "والسؤال الكبير هو إن كان هذا يمثل بداية أزمة ديون سيادية جديدة في منطقة اليورو، أم أن الأسواق قد بالغت في رد فعلها".
وحول ذلك أوضح ريكاردو أمارو أن هذا الوضع يشكل تحديًا للبنك المركزي الأوروبي، الذي يجب عليه أن يتحرك دون التسبب في تفاقم الوضع. وأضاف أن "تبني لهجة متشددة للغاية سيزيد الضغوط على عوائد السندات الحكومية الفرنسية، التي تحوّلت إلى عامل رئيسي في ضعف اليورو". ويفترض أمارو أن أصحاب القرار سيواصلون مراقبة الوضع، لكنهم لن يتدخلوا في البداية.
ما الذي يخفيه المستقبل؟
تثير الضغوط السياسية والاقتصادية حالة من القلق وعدم اليقين. فقد شهدت فرنسا في السنوات الأخيرة هزات شديدة نتيجة أزمات سياسية؛ وأصبحت معها الموافقة على خطط الميزانية السنوية اختبارًا صعبًا لاستقرار الحكومة.
وعلى الرغم من أن ميزانية عام 2027 - بما فيها من إصلاحات لخفض العجز - قد تم اعتمادها، لكن حزب التجمع الوطني (RN) اليميني لا يزال يتمتع بموقع قوي مع اقتراب الانتخابات الرئاسية الفرنسية لعام 2027، والتي من المتوقع أن تخوضها مارين لوبان كمرشحة رئيسية.
وتثير المخاوف المتعلقة بالسياسة الاقتصادية الفرنسية في حال فوز مارين لوبان بالانتخابات قلق المستثمرين. وكذلك أثار صعود حزب البديل من أجل ألمانيا (AfD) اليميني المتطرف في ألمانيا تساؤلات حول التوجه المستقبلي لأكبر اقتصاد في الاتحاد الأوروبي.
ويشكل استياء الناخبين من ارتفاع تكاليف المعيشة سببًا رئيسياً لعدم الاستقرار السياسي. فقد أعلن مؤخرًا في إسبانيا رئيس الوزراء بيدرو سانشيز عن إجراء انتخابات مبكرة بعد رفض البرلمان الإسباني الإجراءات المخططة للتغلب على أزمة الإسكان.
وبحسب الخبير الاقتصادي أمارو من الممكن أن يؤدي ضعف اليورو إلى تفاقم مشكلة التضخم الأساسية.
وحول ذلك يقول أماردو إن "الانخفاض الواضح في قيمة اليورو سيزيد من حدة صدمة التضخم، وهذا في وقت من المتوقع فيه على أية حال أن تظل معدلات التضخم وارتفاع الأسعار مرتفعة حتى عام 2027".
وتراجع قيمة اليورو قد يؤدي إلى ارتفاع تكاليف السلع المستوردة، وخاصة تلك التي يتم يتم تسعيرها بالدولار الأمريكي. وبما أن المواد الخام الأساسية العالمية مثل النفط والغاز يتم تداولها بالدولار، فمن المحتمل أن يستمر صعود أسعار الطاقة، التي ارتفعت بالفعل بشكل حاد. وهذا ينطبق أيضًا على تكاليف الواردات القادمة من الولايات المتحدة.
مخاوف من أزمة مالية جديدة؟
ونظرًا إلى أن ذكريات أزمة الديون العامة التي هزت الاتحاد الأوروبي في بداية العقد الثاني من القرن الحادي والعشرين لا تزال حية، يتساءل الكثير من المراقبين إن كانت التطورات المتعلقة بالديون الفرنسية يمكن أن تشير إلى أزمة جديدة في منطقة اليورو.
بيد أن بعض الخبراء مثل جيفري يو، كبير الاستراتيجيين في بنك "بي إن واي" (BNY)، يعتبرون هذه المخاوف لا أساس لها من الصحة. وحول ذلك يقول جيفري يو: "المقارنات مع عام 2012 بعيدة كل البعد عن الواقع".
ولكن الخبير أمارو يشير إلى أن الزيادات الأخرى المتوقعة في أسعار الفائدة من البنك المركزي الأوروبي هذا العام، مع تدهور توقعات التضخم، تخلق وضعًا يجب إدارته ومراقبته بعناية فائقة. ويقول: "يجب عدم النظر إلى ضعف اليورو باعتباره ظاهرة منعزلة. وإذا كان هذا الضعف ناجمًا عن تزايد المخاوف بشأن الوضع المالي في فرنسا، فمن المؤكد أن البنك المركزي الأوروبي سيتعامل بقدر كبير من الحذر نظرًا للمخاطر التي تهدد منطقة اليورو".
أعده للعربية: رائد الباش
التعليقات 0
كن أول من يعلق على هذا الخبر